
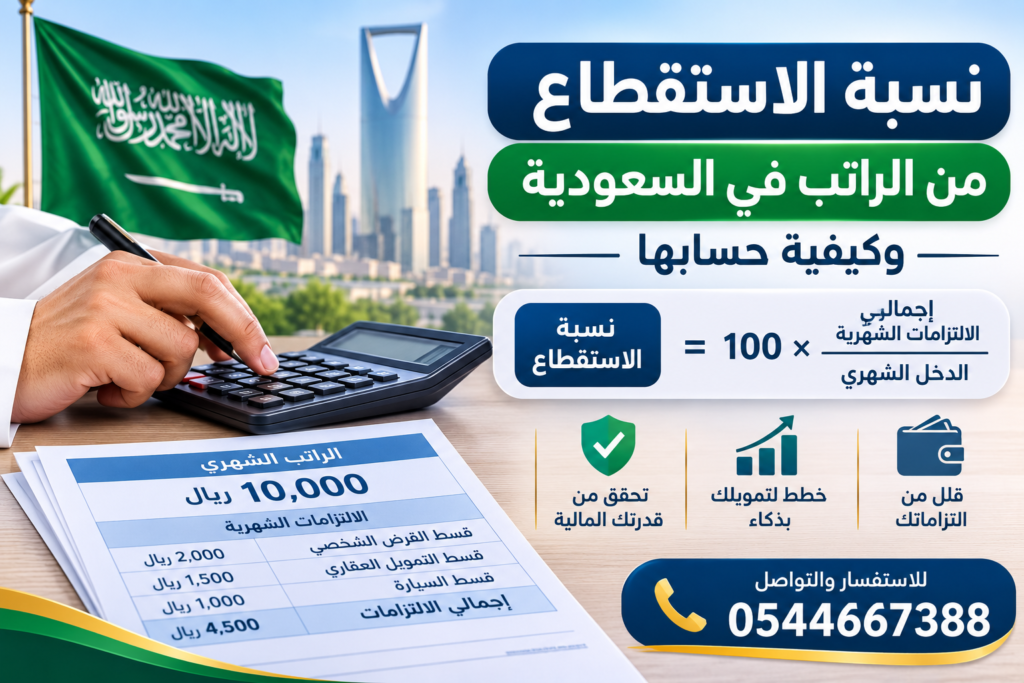
نسبة الاستقطاع من الراتب في السعودية وكيفية حسابها.
تُعد نسبة الاستقطاع من الراتب من أهم العوامل التي تؤثر في قدرة الفرد على الحصول على تمويل جديد في المملكة العربية السعودية، سواء كان التمويل شخصياً أو عقارياً أو تمويلاً لشراء سيارة. فكثير من العملاء يتقدمون بطلبات تمويل ثم يتفاجؤون بعدم الموافقة، رغم أن رواتبهم تبدو مناسبة، والسبب قد يكون ارتفاع الالتزامات المالية مقارنة بالدخل الشهري.
إن معرفة نسبة الاستقطاع قبل التقديم على التمويل تساعدك على تقييم وضعك المالي، وفهم حجم الأقساط التي تستطيع تحملها، وتجنب الدخول في التزامات تفوق قدرتك على السداد.
في هذا الدليل نوضح معنى نسبة الاستقطاع، وطريقة حسابها، وتأثير القروض والبطاقات الائتمانية عليها، وما الذي يمكنك فعله إذا كانت التزاماتك مرتفعة وتبحث عن فرصة للحصول على تمويل مناسب.
ما المقصود بنسبة الاستقطاع من الراتب؟
نسبة الاستقطاع هي النسبة التي تمثل الالتزامات المالية الشهرية للفرد مقارنة بدخله الشهري، وتُستخدم لتقييم قدرته على سداد الأقساط والالتزامات دون التأثير بصورة كبيرة على احتياجاته الأساسية.
وتشمل الالتزامات التي قد تؤخذ في الاعتبار عند دراسة طلب التمويل:
-
أقساط القروض الشخصية القائمة.
-
أقساط التمويل العقاري.
-
أقساط تمويل السيارات.
-
الالتزامات المرتبطة بالبطاقات الائتمانية.
-
التمويلات الأخرى التي تسدد بصورة شهرية أو دورية.
-
الالتزامات المالية الأخرى التي يجب الإفصاح عنها والتحقق منها.
ولا يعتمد تقييم القدرة على السداد على الراتب وحده، بل قد يشمل الدخل الآخر القابل للتحقق، والمصروفات الأساسية، وعدد أفراد الأسرة، والالتزامات الحالية والمتوقعة.
كيف يتم حساب نسبة الاستقطاع من الراتب؟
يمكنك حساب نسبة الالتزامات الشهرية بصورة مبدئية باستخدام المعادلة التالية:
نسبة الالتزامات الشهرية = إجمالي الأقساط الشهرية ÷ الدخل الشهري × 100
مثال توضيحي:
إذا كان راتب الموظف 9,000 ريال، وكانت أقساطه الشهرية 2,500 ريال، فإن نسبة التزاماته تساوي:
2,500 ÷ 9,000 × 100 = 27.78%
وهذا يعني أن الالتزامات الشهرية تمثل نحو 27.78% من الدخل المستخدم في هذا المثال.
لكن يجب الانتباه إلى أن هذه الحسبة التوضيحية لا تعني بالضرورة الموافقة على تمويل جديد؛ لأن جهة التمويل تراجع تفاصيل الالتزامات والدخل والمصروفات وتطبق الضوابط والسياسات المعتمدة لديها.
ما النسب المعتمدة للاستقطاع في السعودية؟
وضع البنك المركزي السعودي مبادئ للتمويل المسؤول تهدف إلى التأكد من قدرة العميل على الوفاء بالتزاماته المالية، وتختلف الحدود بحسب مستوى الدخل ونوع الالتزام وطبيعة التمويل.
ومن أبرز ما ورد في مبادئ التمويل المسؤول للأفراد:
-
بالنسبة للعملاء الذين لا يتجاوز دخلهم الشهري 15,000 ريال، لا تتجاوز الالتزامات المرتبطة بالحسم الشهري من إجمالي الراتب 33.33% للموظف، و25% للمتقاعد.
-
توجد حدود أخرى لإجمالي الالتزامات الشهرية مقارنة بالدخل، ومنها حد 45% لبعض الالتزامات باستثناء التمويل العقاري، وحد 55% لإجمالي الالتزامات التمويلية في الحالات المحددة بالضوابط.
-
قد تصل نسبة إجمالي الالتزامات إلى 65% في حالات التمويل العقاري للمستفيدين من برامج الدعم السكني، وفق الشروط المنظمة.
-
بالنسبة لشرائح الدخل الأعلى، تختلف طريقة التقييم وتُراعى سياسات جهة التمويل وقدرة العميل على السداد.
هذه النسب ليست وعداً بالحصول على التمويل، ولا تعني أن كل عميل يستطيع الوصول إلى الحد الأعلى؛ إذ يجب النظر إلى نوع التمويل والدخل والالتزامات والضوابط المطبقة على الحالة.
أمثلة على حساب الاستقطاع من الرواتب
لفهم الفكرة بصورة أفضل، إليك أمثلة حسابية مبسطة لنسبة 33.33% من إجمالي الراتب:
| الراتب الشهري | ثلث الراتب تقريباً |
|---|---|
| 5,000 ريال | 1,666 ريال |
| 6,000 ريال | 2,000 ريال |
| 7,000 ريال | 2,333 ريال |
| 8,000 ريال | 2,666 ريال |
| 9,000 ريال | 3,000 ريال |
| 10,000 ريال | 3,333 ريال |
| 12,000 ريال | 4,000 ريال |
| 15,000 ريال | 5,000 ريال |
هذه الأرقام توضح قيمة الثلث الحسابية فقط، ولا تمثل بالضرورة الحد النهائي المسموح به لجميع الالتزامات أو قيمة القسط الذي ستوافق عليه جهة التمويل.
ما أسباب ارتفاع نسبة الاستقطاع من الراتب؟
قد ترتفع نسبة الالتزامات المالية لعدة أسباب، ومن أبرزها:
1. وجود أكثر من قرض
عندما يكون لدى العميل قرض شخصي وتمويل سيارة أو تمويل آخر، تتجمع الأقساط الشهرية وتؤثر في قدرته على الحصول على التزام جديد.
2. استخدام البطاقات الائتمانية
قد تؤثر البطاقات الائتمانية في تقييم القدرة على السداد، حتى إذا لم يكن العميل يستخدم كامل الحد الائتماني. وتُحتسب الالتزامات وفق القواعد المعمول بها لدى جهة التمويل.
3. انخفاض الدخل المتاح
قد يكون الراتب جيداً، لكن المصروفات الأساسية والالتزامات الشهرية تترك للعميل مبلغاً محدوداً لا يكفي لتحمل قسط إضافي.
4. تعدد الالتزامات خارج البنوك
قد توجد التزامات مالية لدى جهات أخرى أو تمويلات من مصادر مختلفة، ويجب الإفصاح عنها عند طلب التمويل متى كانت مطلوبة في إجراءات التقييم.
5. عدم تحديث المعلومات المالية
قد تظهر بعض الالتزامات في التقارير الائتمانية أو بيانات جهة التمويل بصورة لا تعكس آخر وضع فعلي للعميل، ولذلك من المهم مراجعة البيانات والاعتراض على المعلومات غير الصحيحة.
هل ارتفاع نسبة الاستقطاع يؤدي إلى رفض التمويل؟
قد يكون ارتفاع نسبة الالتزامات سبباً في عدم الموافقة على طلب التمويل، خصوصاً إذا كانت الأقساط الحالية تستهلك جزءاً كبيراً من الدخل المتاح.
لكن قرار الموافقة لا يعتمد على نسبة واحدة فقط، فقد تراجع الجهة الممولة عوامل أخرى، مثل:
-
انتظام العميل في سداد التزاماته.
-
قيمة الدخل الشهري واستمراريته.
-
مدة الخدمة الوظيفية بحسب متطلبات المنتج.
-
السجل الائتماني.
-
المصروفات الأساسية.
-
نوع التمويل المطلوب ومدته.
-
السياسات الائتمانية الداخلية للجهة الممولة.
لذلك لا يمكن الجزم بأن انخفاض نسبة الاستقطاع وحده يضمن الموافقة، كما لا يعني ارتفاعها أن جميع خيارات التمويل أصبحت مستحيلة.
كيف تخفض نسبة الاستقطاع من الراتب؟
إذا كانت التزاماتك الشهرية مرتفعة، فهناك خطوات عملية يمكنك دراستها لتحسين وضعك المالي:
1. إعداد كشف شامل للالتزامات
ابدأ بحصر جميع الأقساط والدفعات الشهرية، بما فيها القروض والبطاقات الائتمانية والتمويلات الأخرى. لا تعتمد على الذاكرة وحدها، بل استخدم كشوف الحسابات والعقود.
2. ترتيب الديون حسب التكلفة
راجع تكلفة كل التزام والمدة المتبقية للسداد، وحدد الالتزامات التي تستنزف دخلك بصورة أكبر.
3. دراسة السداد المبكر
قد يكون السداد المبكر خياراً مناسباً إذا توفرت لديك سيولة كافية، لكن ينبغي مقارنة المبلغ المطلوب للسداد المبكر بالتكلفة الإجمالية والرسوم أو التعويضات المسموح بها وفق العقد والأنظمة.
4. مراجعة إمكانية إعادة ترتيب الالتزامات
يمكنك الاستفسار من البنك أو جهة التمويل عن الخيارات المتاحة لإعادة جدولة الالتزامات أو نقل المديونية، إذا كنت مؤهلاً لذلك. ويجب مقارنة القسط الجديد وإجمالي تكلفة التمويل والمدة قبل اتخاذ القرار.
5. تجنب الالتزامات الجديدة غير الضرورية
إذا كنت تخطط للحصول على تمويل جديد، فمن الأفضل عدم إضافة أقساط أو التزامات غير ضرورية قبل دراسة قدرتك المالية.
هل نقل المديونية يساعد في خفض الاستقطاع؟
قد يكون نقل المديونية أحد الحلول التي يدرسها بعض العملاء عندما يرغبون في إعادة ترتيب التزاماتهم المالية لدى جهة تمويل أخرى.
وتعتمد فائدة هذا الخيار على تفاصيل الحالة، مثل:
-
إجمالي المديونية المتبقية.
-
قيمة القسط الحالي.
-
المدة المتبقية للسداد.
-
تكلفة التمويل الجديد.
-
الرسوم والتكاليف المرتبطة بالإجراء.
-
شروط الجهة الجديدة وأهلية العميل.
ومن المهم ألا يكون التركيز على تخفيض القسط الشهري فقط؛ فقد يؤدي تمديد مدة التمويل إلى زيادة إجمالي المبلغ المدفوع. لذلك يجب مقارنة التكلفة الكاملة قبل اتخاذ القرار.
ما الفرق بين نسبة الاستقطاع والراتب المتبقي؟
هناك فرق بين المفهومين:
نسبة الاستقطاع: توضح حجم الالتزامات الشهرية مقارنة بالدخل.
الراتب المتبقي: هو المبلغ الذي يبقى من الدخل بعد خصم الالتزامات الشهرية.
مثال:
إذا كان الدخل الشهري 8,000 ريال، وكانت الالتزامات 2,000 ريال، فإن المتبقي حسابياً هو 6,000 ريال، وتبلغ نسبة الالتزامات 25%.
ومع ذلك، لا يعني بقاء 6,000 ريال أن العميل يستطيع تحمل أي قسط إضافي؛ إذ يجب مراعاة السكن والمعيشة والتعليم والصحة والنفقات الضرورية الأخرى.
كيف تجهز نفسك قبل التقديم على تمويل جديد؟
قبل التقدم إلى أي بنك أو شركة تمويل، ننصحك بالقيام بالخطوات التالية:
-
مراجعة تقريرك الائتماني والتأكد من صحة البيانات.
-
معرفة إجمالي الأقساط والالتزامات القائمة.
-
حساب نسبة الالتزامات الشهرية إلى الدخل.
-
مراجعة المصروفات الأساسية للأسرة.
-
تحديد المبلغ الذي تحتاج إليه فعلياً.
-
مقارنة معدل النسبة السنوي وإجمالي تكلفة التمويل.
-
التأكد من أن القسط الجديد مناسب لقدرتك على السداد.
هذه الخطوات تساعدك على اتخاذ قرار مالي أكثر وعياً، وتقلل من احتمالية التقدم بطلبات غير مناسبة لوضعك الحالي.
الأسئلة الشائعة حول نسبة الاستقطاع من الراتب
كم نسبة الاستقطاع المسموح بها للموظف في السعودية؟
توجد حدود تنظيمية تختلف بحسب الدخل ونوع الالتزام والتمويل. ومن أبرزها نسبة 33.33% للالتزامات المرتبطة بالحسم الشهري من إجمالي راتب الموظف ضمن شريحة الدخل التي لا تتجاوز 15,000 ريال، مع وجود ضوابط أخرى لإجمالي الالتزامات.
هل يمكن الحصول على تمويل مع وجود قرض قائم؟
نعم، قد يكون ذلك ممكناً إذا كانت قدرة العميل على السداد تسمح، وتوافرت شروط الجهة الممولة والضوابط المنظمة. وجود قرض قائم لا يعني الرفض التلقائي.
هل البطاقات الائتمانية تؤثر في نسبة الاستقطاع؟
نعم، قد تؤخذ الالتزامات المرتبطة بالبطاقات الائتمانية في الاعتبار عند تقييم القدرة على السداد، وفق آلية الحساب المعتمدة.
هل نقل المديونية يخفض القسط الشهري؟
قد يؤدي نقل المديونية إلى قسط شهري أقل في بعض الحالات، لكن ذلك يتوقف على العرض الجديد والمدة والتكلفة الإجمالية وشروط الموافقة.
هل انخفاض نسبة الاستقطاع يضمن الحصول على تمويل؟
لا. انخفاض الالتزامات عامل إيجابي، لكنه لا يضمن الموافقة؛ لأن جهة التمويل تدرس عدة عوامل ائتمانية ومالية قبل اتخاذ القرار.
هل تختلف نسبة الاستقطاع بين الموظف والمتقاعد؟
نعم، تتضمن الضوابط نسباً مختلفة لبعض أنواع الالتزامات المرتبطة بالحسم من الراتب؛ ومن الأمثلة الواردة نسبة 33.33% للموظف و25% للمتقاعد في الحالات المحددة.
الخلاصة
تُعد معرفة نسبة الاستقطاع من الراتب خطوة أساسية قبل طلب أي تمويل جديد، لأنها تساعدك على فهم التزاماتك وتقييم قدرتك على السداد بصورة واقعية.
ولا يكفي النظر إلى قيمة الراتب وحدها، بل يجب حساب الأقساط الحالية، ومراجعة المصروفات الأساسية، والتأكد من صحة المعلومات الائتمانية، ثم مقارنة الحلول المتاحة بعناية.
إذا كنت ترغب في ترتيب التزاماتك المالية أو معرفة الخيارات الممكنة لنقل المديونية، فإن دراسة وضعك الحالي ومقارنة العروض من الجهات المرخصة تساعدك على اتخاذ قرار أكثر ملاءمة لظروفك.
همة الإبداع لتسديد القروض تقدم خدمات المساندة والاستشارات المتعلقة بترتيب الالتزامات ومتابعة الإجراءات، ولا تُعد بنكاً أو جهة تمويل، ولا تضمن الموافقة على أي طلب تمويل؛ إذ يخضع ذلك لشروط وسياسات الجهات الممولة.
للاستفسار والتواصل: 0544667388.